Rémunération des dirigeants — fixation et contestation

Avocat rémunération des dirigeants à Paris : fixer, justifier et sécuriser.

Une rémunération de dirigeant n'est jamais implicite : sans décision de l'organe compétent et procès-verbal, le versement se restitue. Le cabinet sécurise la fixation, arbitre le mix salaire-dividendes et défend ou conteste les rémunérations excessives.

Un dirigeant rémunéré sans procès-verbal s'expose à la restitution sur action sociale et au rappel URSSAF : la régularisation se vote à la prochaine assemblée, pas après l'assignation.

Rémunération des dirigeants · Paris

Recevez une première analyse

Fixation à sécuriser, mix à optimiser ou rémunération à contester : envoyez les statuts, les procès-verbaux et les derniers comptes. Le cabinet répond sous 24 heures ouvrées.

24 à 48 h

première lecture
juridique
80 €TTC

Étude préalable de votre dossier. Examen de vos pièces et première analyse écrite de Maître Reda KOHEN, sous 24 à 48 heures ouvrées. Le règlement s'effectue en ligne après l'envoi de ce formulaire.

Cliquez ou glissez vos fichiers ici
Tous formats acceptés (PDF, Word, images, etc.)

Envoi en cours...

Le règlement vaut demande d'exécution immédiate de votre analyse. Vos données sont utilisées uniquement pour traiter votre demande. Conditions · Politique de confidentialité.

Ils parlent de nous

  • M6
  • Lexbase

Cabinet Kohen Avocats, Paris 17

Rémunération du dirigeant : ce qui décide vraiment du dossier
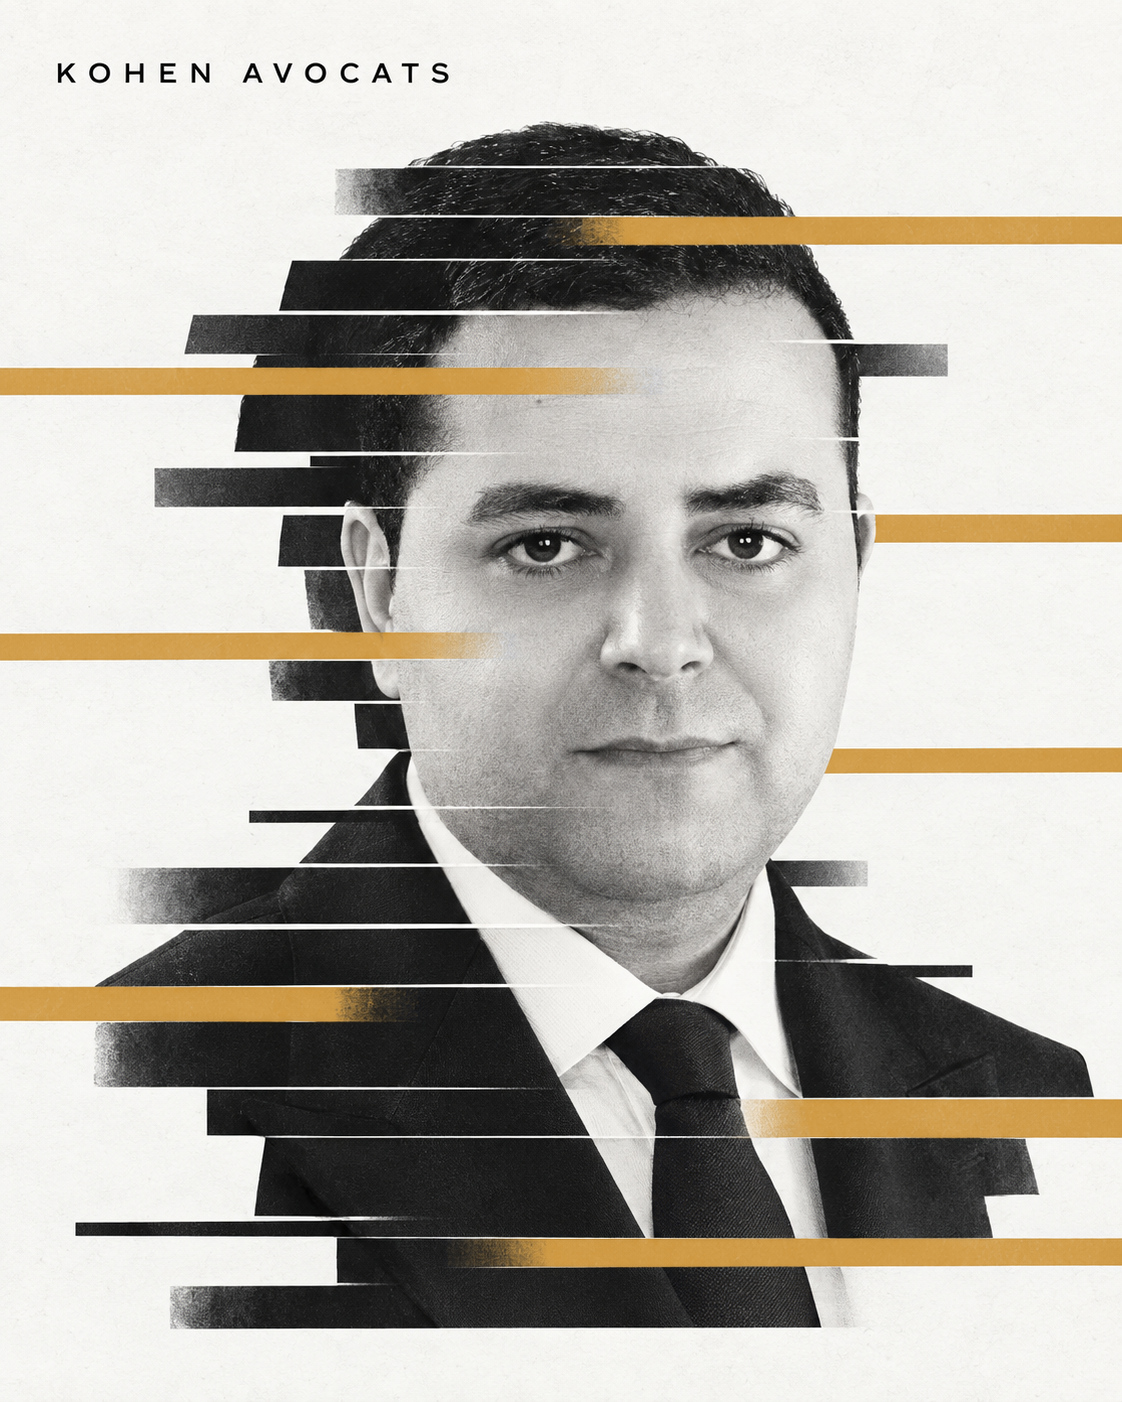
Maître Reda Kohen, avocat au Barreau de Paris
Maître Reda KohenAvocat au Barreau de Paris

Droit des sociétés · Paris 17e

Ce que fait un avocat rémunération des dirigeants à Paris

  • Barreau de Paris
  • Droit des sociétés
  • Cabinet à Paris 17e

Avocat au Barreau de Paris — gouvernance et rémunération des mandataires.

La rémunération suppose une décision de l'organe compétent, prouvée par procès-verbal. La responsabilité du dirigeant s'apprécie de la même manière qu'il soit rémunéré ou non, et une rémunération non décidée constitue une faute de gestion. L'excès se mesure à la proportionnalité ; le minoritaire dispose de l'abus de majorité, de l'action ut singuli et de l'expertise de gestion. Le mix salaire-dividendes-compte courant s'arbitre avec l'expert-comptable, BSPCE et stock-options compris.

Transmettez ce que vous avez, même incomplet : le cabinet hiérarchise et complète avec vous en urgence au 06 46 60 58 22.

Fiche officielle sur l'annuaire des avocats de France (CNB)Cabinet au 11 rue Margueritte, 75017 Paris

Une décision sociale obligatoire

SARL : décision collective des associés (article L. 223-18). SA : conseil d'administration pour le président et le directeur général (articles L. 225-47 et L. 225-53). SAS : l'organe désigné par les statuts (article L. 227-5).

La proportionnalité, critère central

Montant comparable à des fonctions équivalentes, en rapport avec le résultat et les services rendus : l'excès expose à l'acte anormal de gestion, à l'URSSAF et à l'abus de majorité.

Conventions réglementées en embuscade

Avantages particuliers, retraite chapeau, prestations annexes : le non-respect de la procédure constitue en lui-même une faute du dirigeant.

Les règles

Décision sociale, preuve, proportionnalité

Quatre règles structurent la rémunération des mandataires.

  1. L'organe compétent dépend de la forme : associés en SARL (article L. 223-18), conseil d'administration en SA (articles L. 225-47 et L. 225-53), organe statutaire en SAS (article L. 227-5) — une décision de l'organe incompétent est nulle.
  2. La preuve est le procès-verbal : sans lui, le versement reste contestable, avec restitution possible et rappel social.
  3. La responsabilité du dirigeant s'apprécie de la même manière, rémunéré ou non : le caractère non rémunéré du mandat ne réduit pas l'exposition (Cass. com., 9 décembre 2020, n° 18-24.730).
  4. Le non-respect de la procédure des conventions réglementées constitue en lui-même une faute du dirigeant (Cass. com., 17 septembre 2025, n° 23-20.052).

Côté minoritaire, la rémunération excessive du dirigeant majoritaire se conteste par l'abus de majorité : décision contraire à l'intérêt social dans l'unique dessein de favoriser les majoritaires (Cass. com., 17 juin 2008, n° 06-15.045), la part de chacun dans les bénéfices se déterminant à proportion du capital (article 1844-1 du code civil).

Vos pièces

Ce qu'il faut réunir selon votre position

La justification chiffrée et les comparables sectoriels font la défense.

Position A

Dirigeant ou société

  • Statuts : organe compétent, quorum, plafonds éventuels
  • Procès-verbaux existants et bulletins
  • Justification chiffrée : performance, comparables sectoriels
  • Conventions annexes : retraite, avantages, prestations

Position B

Associé contestataire

  • Procès-verbaux et comptes des trois derniers exercices
  • Évolution de la rémunération comparée aux résultats
  • Historique des distributions de dividendes
  • Conventions réglementées visées aux rapports

Erreur fréquente : verser sans procès-verbal, puis régulariser sous la pression — la régularisation se vote sereinement à la prochaine assemblée.

Le cabinet arbitre aussi :

  • Mix salaire / dividendes
  • Compte courant rémunéré
  • BSPCE et stock-options
  • Retraite et avantages particuliers

La méthode

Comment le cabinet vous accompagne

La fixation se prépare avec l'expert-comptable et se prouve par les actes.

Étape 1

Audit de la situation

Statuts, procès-verbaux existants, dernier bulletin, conventions courantes : cartographie des risques.

Étape 2

Cadrage chiffré

Travail conjoint avec l'expert-comptable sur le mix salaire, dividendes et compte courant ; chiffrage fiscal et social.

Étape 3

Rédaction des actes

Projet de résolution justifié, rapport de gestion, convention réglementée le cas échéant, plan d'attribution BSPCE.

Étape 4

Décision et archivage

Convocation régulière, intéressé exclu du vote quand la loi le prévoit, procès-verbal signé et archivé.

Repères : prélèvement forfaitaire unique de 30 % sur les dividendes ; cotisations sociales sur la fraction des dividendes du gérant majoritaire au-delà du seuil de l'article L. 131-6 du code de la sécurité sociale.

Le calendrier

Le calendrier d'une décision de rémunération

Une séquence précise, de la vérification statutaire à l'archivage.

  1. Vérification statutaire

    Étape 1. Organe compétent, règles de quorum, plafonds éventuels.

  2. Préparation

    Étape 2. Projet de résolution, justification chiffrée, comparables sectoriels.

  3. Information préalable

    Étape 3. Conseil de surveillance ou rapport spécial du commissaire le cas échéant.

  4. Décision

    Étape 4. Convocation régulière, ordre du jour explicite, vote sans l'intéressé quand la loi l'impose.

  5. Procès-verbal

    Étape 5. Signature, archivage au registre, traçabilité durable de la décision.

  6. Exécution

    Suites. Paie, déclarations sociales et fiscales, suivi annuel et réévaluations documentées.

Les vérifications

Ce que le cabinet contrôle avant la décision

Aucun versement sans avoir validé ces points.

  • Compétence de l'organe et régularité de la convocation.
  • Existence d'un procès-verbal pour chaque élément de rémunération.
  • Proportionnalité : comparables, résultat, services rendus.
  • Qualification des avantages annexes en conventions réglementées.
  • Risque fiscal (acte anormal de gestion) et social (requalification URSSAF).
  • Exposition à l'abus de majorité côté minoritaires : équilibre rémunération / dividendes.

Synthèse

Situation, risque, document, décision

Les arbitrages les plus fréquents observés en cabinet sur les dossiers de rémunération.

Situation

Dirigeant rémunéré sans PV

Risque principal : Restitution sur action sociale, rappel URSSAF.

Document à prévoir : Procès-verbal régularisé de l'organe compétent.

Décision recommandée : Régulariser dans la prochaine assemblée.

Situation

Augmentation forte de la rémunération

Risque principal : Abus de majorité, contestation par minoritaire.

Document à prévoir : Justificatif de performance et comparables.

Décision recommandée : Documenter par un rapport de gestion détaillé.

Situation

Rémunération en stock-options ou BSPCE

Risque principal : Requalification fiscale, traitement social.

Document à prévoir : Plan voté par l'AG, valorisation indépendante.

Décision recommandée : Assistance fiscale dédiée avant attribution.

Situation

Compte courant d'associé rémunérateur

Risque principal : Convention réglementée non autorisée.

Document à prévoir : Convention écrite et autorisation collective.

Décision recommandée : Soumettre la convention au rapport spécial.

Situation

Société déficitaire avec dirigeant rémunéré

Risque principal : Faute de gestion, action en insuffisance d'actif.

Document à prévoir : Plan d'action documenté, modulation à la baisse.

Décision recommandée : Suspendre ou réduire jusqu'au retour à l'équilibre.

Situation

Conjoint dirigeant non rémunéré

Risque principal : Travail dissimulé, action prud'homale.

Document à prévoir : Statut conjoint collaborateur ou conjoint salarié.

Décision recommandée : Choisir un statut formel adapté à l'activité.

Questions fréquentes

Vos questions : rémunération des dirigeants

Qui décide de la rémunération du dirigeant d'une société ?

L'organe compétent dépend de la forme sociale. Dans la SARL, la décision relève des associés, en assemblée ou par consultation écrite, dans les conditions de l'article L. 223-18 du Code de commerce. Dans la SA classique, le conseil d'administration fixe la rémunération du président (article L. 225-47) et du directeur général (article L. 225-53). Dans la SAS, les statuts désignent librement l'organe compétent (article L. 227-5). Une décision prise par un organe non compétent est nulle et expose la société à un rappel et le dirigeant à une obligation de restitution.

Faut-il un procès-verbal pour fixer la rémunération du dirigeant ?

Oui, sans exception. Le procès-verbal constitue la preuve de la décision sociale. Sans PV, le versement reste contestable par tout associé ou créancier, et l'administration fiscale peut considérer la rémunération comme un acte anormal de gestion. Le procès-verbal doit mentionner la date, l'organe ayant décidé, le montant, la périodicité et les avantages annexes éventuels. Il est ensuite consigné au registre des décisions et conservé pendant la durée de la prescription des actions en responsabilité, soit trois ans à compter du fait dommageable selon l'article L. 225-254 du Code de commerce.

La rémunération du dirigeant peut-elle être augmentée librement ?

Non. Toute augmentation requiert une nouvelle décision de l'organe compétent, dans les mêmes formes que la fixation initiale. Une augmentation forte sans justification expose à un risque d'abus de majorité si l'opération sert un dirigeant majoritaire au détriment du minoritaire (Cass. com. 17 juin 2008, n° 06-15.045). La justification repose sur la performance, la croissance de la société, l'évolution des comparables sectoriels et la capacité de la trésorerie.

Salaire ou dividendes : quelle fiscalité pour le dirigeant ?

Le salaire supporte des cotisations sociales (régime général ou TNS selon le statut) et l'impôt sur le revenu après abattement. Les dividendes supportent en principe le prélèvement forfaitaire unique de 30 % (article 200 A du Code général des impôts), sauf option globale pour le barème progressif. Pour le gérant majoritaire de SARL ou EURL, la fraction de dividendes excédant 10 % du capital social, des primes d'émission et des sommes versées en compte courant supporte également les cotisations sociales (article L. 131-6 du Code de la sécurité sociale). L'arbitrage exige un calcul cas par cas avec l'expert-comptable.

Comment fonctionnent les BSPCE et les stock-options ?

Les bons de souscription de parts de créateur d'entreprise (BSPCE) sont réservés aux sociétés de moins de quinze ans et soumises à l'impôt sur les sociétés. Ils permettent au dirigeant ou aux salariés d'acquérir des actions à un prix déterminé, avec une fiscalité avantageuse en cas de cession. Les stock-options classiques (articles L. 225-177 et suivants du Code de commerce) sont ouvertes aux SA et aux SAS et obéissent à un régime fiscal et social distinct. Le plan doit être voté par l'assemblée et la valorisation conduite par un évaluateur indépendant pour résister à un contrôle.

Le compte courant d'associé peut-il rémunérer le dirigeant ?

Le compte courant peut être rémunéré par des intérêts, dans la limite du taux maximal déductible fiscalement (article 39, 1, 3° du Code général des impôts). La convention doit être autorisée selon la procédure des conventions réglementées : article L. 223-19 pour la SARL, articles L. 225-38 et suivants pour la SA, article L. 227-10 pour la SAS. Le défaut d'autorisation expose à l'annulation et à la responsabilité du dirigeant intéressé (Cass. com. 17 septembre 2025, n° 23-20.052).

Quels sont les critères d'une rémunération excessive ?

Le juge et l'administration apprécient au cas par cas, à partir de plusieurs critères : taille de la société et résultat dégagé, fonctions effectivement exercées par le dirigeant, comparables sectoriels publiés par les observatoires de rémunération, durée de l'engagement, éventuelles prestations rendues à d'autres sociétés du groupe. Une rémunération sans rapport avec ces éléments expose à un redressement fiscal pour acte anormal de gestion et à une action en responsabilité contre le dirigeant qui l'a obtenue.

Un associé minoritaire peut-il contester la rémunération du dirigeant ?

Oui, plusieurs leviers existent. L'action en abus de majorité permet d'obtenir l'annulation de la décision et des dommages-intérêts, sur le double critère de l'atteinte à l'intérêt social et de l'unique dessein de favoriser le majoritaire (Cass. com. 17 juin 2008, n° 06-15.045). L'action ut singuli, ouverte par l'article 1843-5 du Code civil, permet à l'associé d'agir au nom de la société pour faire reconnaître la responsabilité du dirigeant. La demande d'expertise de gestion (article L. 225-231 du Code de commerce dans la SA) ouvre l'accès à des informations financières précises.

Quels sont les risques d'une rémunération sans procédure régulière ?

Le non-respect de la procédure des conventions réglementées constitue, en lui-même, une faute du dirigeant intéressé (Cass. com. 17 septembre 2025, n° 23-20.052, affaire Kaeser compresseurs). La sanction peut aller de la nullité de la convention à des dommages-intérêts versés à la société, en passant par la restitution des sommes perçues. Le dirigeant peut aussi être condamné au paiement de l'insuffisance d'actif si la société tombe en liquidation judiciaire (article L. 651-2 du Code de commerce).

Une rémunération différée ou un compte épargne-temps sont-ils possibles ?

Oui, mais ils relèvent en principe des conventions réglementées dès lors que le dirigeant en bénéficie. La mise en place exige donc une autorisation préalable de l'organe compétent (conseil d'administration ou conseil de surveillance pour la SA, assemblée pour la SARL) et un rapport spécial. La Cour de cassation a récemment rappelé que le seul défaut d'autorisation suffit à caractériser la faute, peu importe l'absence de dissimulation (Cass. com. 17 septembre 2025, n° 23-20.052).

Le conjoint du dirigeant peut-il être rémunéré dans la société ?

Le conjoint qui participe régulièrement à l'activité doit choisir un statut formel : conjoint collaborateur, conjoint salarié ou conjoint associé (articles L. 121-4 et suivants du Code de commerce). À défaut de choix, le conjoint est réputé conjoint collaborateur dans certaines hypothèses. Un travail rémunéré sans contrat écrit expose la société à un risque de travail dissimulé et à un contentieux prud'homal. Le statut choisi détermine la rémunération possible et la couverture sociale.

Que se passe-t-il si la société devient déficitaire ?

La rémunération doit être ajustée à la capacité de la société. Le maintien d'une rémunération élevée alors que la trésorerie se dégrade est une faute de gestion susceptible d'engager la responsabilité du dirigeant en cas de procédure collective (article L. 651-2 du Code de commerce). La Cour de cassation rappelle que le dirigeant rémunéré ou non est traité de la même manière sur ce fondement (Cass. com. 9 décembre 2020, n° 18-24.730). Une réduction documentée par procès-verbal est la meilleure protection.

Quelle est la prescription pour contester la rémunération d'un dirigeant ?

L'action en responsabilité contre le dirigeant se prescrit par trois ans à compter du fait dommageable ou de sa révélation (article L. 225-254 du Code de commerce). L'action en nullité d'une décision sociale obéit à la prescription de droit commun, soit cinq ans (article 2224 du Code civil). L'action en abus de majorité se prescrit par cinq ans à compter du jour où l'associé minoritaire a eu connaissance de la décision contestée. Le décompte précis dépend du fondement choisi.

Le cabinet intervient-il aussi pour défendre un dirigeant accusé d'abus ?

Oui. Le cabinet défend dirigeants comme associés minoritaires devant le tribunal de commerce de Paris. Pour le dirigeant, la défense repose sur la justification documentée : procès-verbaux réguliers, rapport de gestion, comparables sectoriels, contribution effective à la société. Pour l'associé minoritaire, l'action vise l'annulation de la décision et l'indemnisation du préjudice. Chaque dossier fait l'objet d'une analyse préalable des chances de succès et d'une note stratégique chiffrée.

Quel tribunal est compétent en cas de litige sur la rémunération d'un dirigeant ?

Les contestations entre associés et celles relatives au fonctionnement de la société relèvent du tribunal de commerce du siège social, soit le tribunal de commerce de Paris pour une société immatriculée dans la capitale. Les statuts peuvent prévoir une clause d'arbitrage qui dérogera à cette compétence. Pour les redressements URSSAF ou fiscaux, la juridiction varie selon la nature du litige. Le cabinet plaide régulièrement devant le tribunal de commerce de Paris et accompagne les dirigeants face aux contrôles de l'administration.

Réservez un échange sur votre dossier de rémunération.

Fixation à sécuriser, mix à optimiser ou rémunération à contester : envoyez les statuts, les procès-verbaux et les derniers comptes. Le cabinet répond sous 24 heures ouvrées.

Les dernières actualités.